Barbariga Turist dužna i državi
Tvrtka koju je osnovao Kliman u stečaju. Folo: 'Porezna tražbina osigurana je nekretninama'
09.10.2026 - 16:30

Piše: PROMO
Kada dođe vrijeme za korištenje sredstava dobrovoljne mirovinske štednje, odnosno III. stupa mirovinskog osiguranja, jedna od odluka je i način njihove isplate.
Sredstva iz trećeg stupa mogu se isplaćivati na tri načina: putem dobrovoljnog mirovinskog fonda (DMF), mirovinskog osiguravajućeg društva (MOD), te društva za životno osiguranje. Pravo na isplatu stječe se najranije s navršenih 55 godina, odnosno sa 50 godina za korisnike koji su postali članovi fonda prije 1.1.2019. godine, neovisno o tome radi li osoba ili je već u mirovini.
Prilikom ugovaranja isplate svi korisnici imaju pravo zatražiti djelomičnu jednokratnu isplatu do 30 posto ušteđenog iznosa.
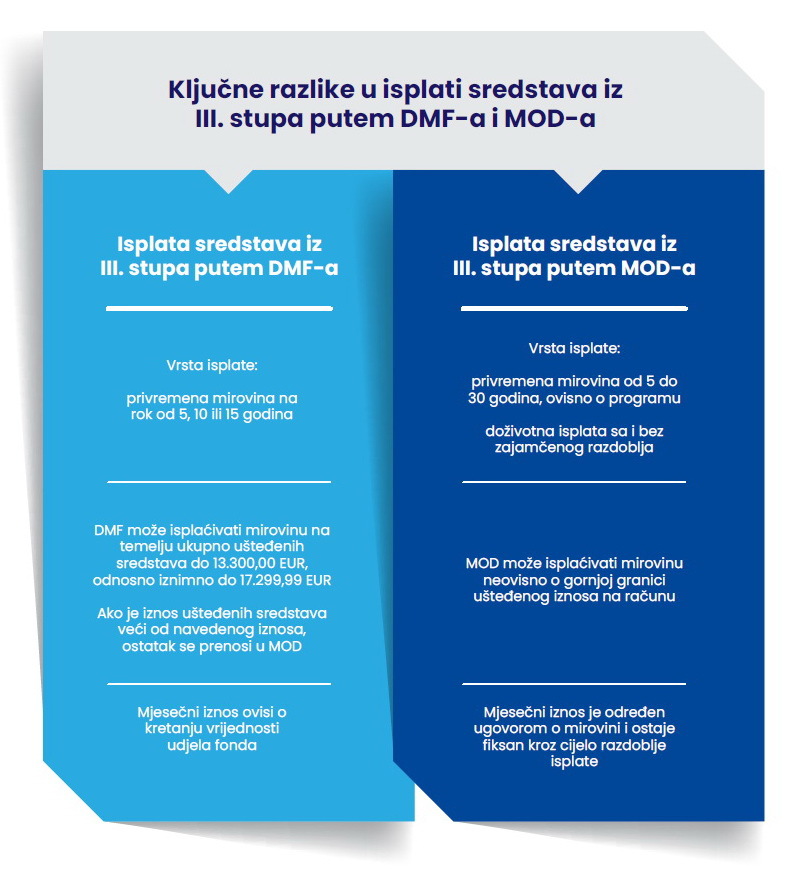
Postoji nekoliko ključnih razlika u isplati mirovine putem DMF-ova i MOD-ova s kojima bi budući korisnici trebali biti upoznati. Isplata mirovine iz DMF-a može biti privremena na rok od 5, 10 ili 15 godina. DMF korisnicima može isplatiti iznos ušteđenih sredstava do 13.300,00 eura, odnosno iznimno do 17.299,99 eura. Ako je iznos ušteđenih sredstava veći od ovoga, ostatak se prenosi u MOD koji može isplaćivati mirovinu neovisno o ovoj granici.
U MOD-u, osim privremene mirovine, moguće je ugovoriti i doživotnu isplatu mirovine. Privremena mirovina ugovara se na određeno razdoblje, u pravilu od 5 do 30 godina, ovisno o programu društva. Kod doživotne mirovine bez zajamčenog razdoblja isplata traje do smrti korisnika mirovine. Ako se ugovori i zajamčeno razdoblje, a korisnik umre prije isteka ugovorenog razdoblja, isplata se nastavlja imenovanim korisnicima ili nasljednicima do isteka tog razdoblja. Za razliku od isplate putem DMF-a, gdje mjesečni iznos mirovine ovisi o kretanju vrijednosti udjela fonda, kod MOD-a iznos mirovine određen je ugovorom o mirovini i ostaje fiksan kroz cijelo razdoblje isplate.
Umirovljenik Hrvoje iz Zagreba odlučio je svoju štednju iz III. stupa primati putem DMF-a u kojem je štedio posljednjih 20 godina. Prilikom ugovaranja zatražio je djelomičnu jednokratnu isplatu 30 posto ušteđenih sredstava. S obzirom na svoje životne okolnosti, odabrao je privremenu isplatu u trajanju od 15 godina. Vrijednost njegovih isplata može varirati tijekom narednih 15 godina, ovisno o promjeni vrijednosti udjela fonda.
Za razliku od njega, umirovljenica Ana iz Rijeke odlučila se za isplatu mirovine iz III. stupa putem MOD-a. Kao i Hrvoje, zatražila je djelomičnu jednokratnu isplatu 30 posto ušteđenih sredstava. Ana je nakon razmatranja svih opcija odabrala isplatu doživotne mirovine sa zajamčenim razdobljem putem MOD-a, čime će iznos njezine ugovorene isplate mirovine ostati isti tijekom cijelog razdoblja trajanja ugovora. Uz to, Ana je uštedjela 28.000 eura, što je više od iznosa koji samostalno može isplaćivati DMF. Ana je željela ugovoriti isplatu mirovine samo sa jednim isplatiteljem i to je bio dodatan razlog za odabir isplate putem MOD-a.
Ovi primjeri pokazuju kako pri odluci nije dovoljno gledati samo iznos ušteđenih sredstava, već i to želi li osoba privremenu ili doživotnu isplatu te fiksnu ili varijabilnu mirovinu.
Tekst je nastao u suradnji s Hrvatskim mirovinskim osiguravajućim društvom (HRMOD)